手机官网
 官方微信
 网站地图

最近一段时间,光纤板块经历了一轮比较明显的调整。
9月23日,瑞银在最新研报中指出,自6月高点以来,中国光纤板块股价已经回调约37%,背后的核心担忧就是一个问题:这一轮光纤涨价还能持续多久。市场担心的是,光纤价格上涨之后,企业开始大规模扩产,等新增产能释放,行业可能重新进入过去熟悉的供给过剩、价格下跌、盈利下滑周期。
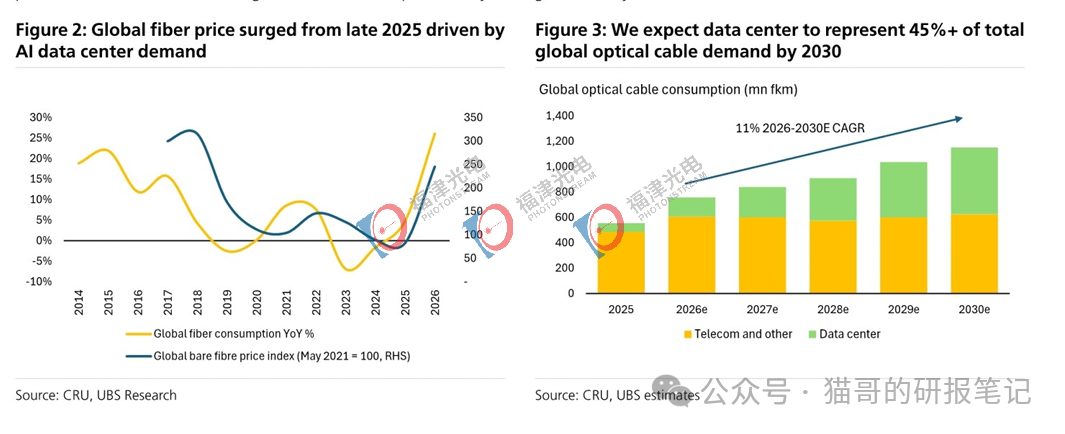
但瑞银的判断恰恰相反。它认为,这一轮光纤行业可能正在发生结构性变化。过去,光纤主要卖给中国三大电信运营商,需求跟着运营商资本开支走,很容易出现投资过热、产能扩张过快的问题。现在,AI数据中心正在成为新的需求发动机。瑞银预计,2026-2030年全球光纤需求将以约11%的复合年增长率增长,其中数据中心光纤需求增速高达37%。
到2030年,数据中心将贡献全球光纤总需求的45%以上,而2025年这一比例还只有略高于10%。这意味着,光纤行业正在从传统电信周期,逐渐切换到AI基础设施周期。而这可能是理解这份研报最重要的一条主线。
一、市场担心产能过剩,但瑞银认为这一次没那么容易
光纤行业过去最大的痛点就是产能。尤其是在5G建设周期中,市场曾经预期5G会带来巨大的光纤需求,于是行业快速扩产。结果大家都知道了:实际需求没有达到预期,供给却提前上来了,最终导致光纤价格长期承压。所以这一次,当光纤价格重新上涨,市场第一反应自然是:是不是又要开始扩产了。
瑞银认为,这一次和过去有三个重要区别。
第一,需求来源变了。过去是电信运营商采购,现在越来越多是AI数据中心和云计算客户采购。
第二,产能扩张没有市场想象中那么快。成熟企业扩产通常需要1.5-2年,但目前设备交付周期拉长,实际可能需要2-3年。对于新进入者来说,从建厂、采购设备,到工艺爬坡,再到客户认证,可能需要3年以上。
第三,新增产能和需求之间存在错配。新进入者更容易生产标准化的G.652.D光纤,但AI数据中心越来越需要G.657.A1/A2、G.654.E、PM光纤以及空芯光纤等更高规格产品。所以,即使未来市场出现新增产能,也不意味着所有产品都会同时供过于求。瑞银真正看好的,是高端光纤的结构性紧缺。
二、AI正在改变光纤行业的需求逻辑
以前看光纤,大家盯的是5G基站、运营商资本开支、电信网络建设。现在要开始看AI数据中心。为什么AI对光纤的需求这么大。简单来说,GPU越来越多,集群越来越大,GPU之间的数据传输量也越来越大。
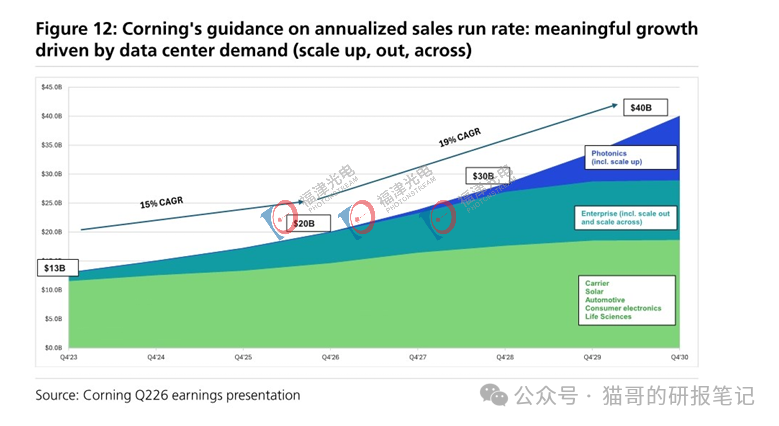
瑞银引用康宁的观点指出,当AI集群规模超过13万颗GPU之后,需要增加额外的光层。与此同时,GPU和ASIC的带宽大约每两年翻倍。GPU算力增长越快,服务器之间需要交换的数据越多,对光互连的需求也就越高。因此,AI并不是简单地增加几座数据中心,而是在不断提高每个数据中心内部的光纤使用量。
瑞银把未来AI网络需求拆成三个方向:横向扩展、跨区域扩展和纵向扩展。
横向扩展主要解决机架与机架之间的连接,典型距离约10-500米;跨区域扩展则是数据中心之间的连接,距离可能超过1公里甚至达到500公里以上;纵向扩展则更加值得关注,未来光纤可能进一步进入机架和Pod内部,用于GPU之间的连接。其中,瑞银认为2028年以后,纵向扩展可能成为新的增量机会。这意味着光纤行业不仅是量增加,还存在单价和产品结构升级。
三、最重要的变化:光纤需求从投资驱动走向消费驱动
传统电信网络有一个特点:运营商往往提前几年规划资本开支。比如今年规划未来几年的5G建设,供应商根据预算提前扩产。问题就在这里:预算不等于真实需求。如果运营商最终没有按照预期投资,前面已经扩出来的产能就会变成库存和过剩产能。
AI数据中心的逻辑不太一样。数据中心建设最终要服务实际的算力需求,而且光纤往往跟随数据中心建设一起采购、安装。因此,需求更加接近真实的终端需求。瑞银认为,这种需求模式的改变,会让行业的供需关系更加健康。而且全球云服务商正在通过长期协议锁定光纤供应。这就意味着企业敢扩产,是因为已经看到了相对明确的订单,而不是单纯押注未来需求。所以瑞银认为:这一轮光纤扩产的投机性可能低于过去。
四、中国光纤正在走向全球,国内价格与海外价格开始趋同
还有一个非常重要的变化:过去,中国光纤价格通常比海外便宜20%-40%。为什么。因为中国光纤市场高度依赖国内电信运营商采购,而运营商采购往往具有较强的成本控制属性。但从2026年开始,这个情况正在发生变化。瑞银观察到,中国与海外光纤价格开始明显趋同,中国光缆出口额也显著增长。这背后意味着什么。
中国光纤企业的定价逻辑正在从中国电信运营商采购价格逐渐转向全球供需价格。这其实是一个非常大的变化。因为全球AI数据中心的建设需求,正在帮助中国光纤企业消化产能。换句话说:过去中国光纤产能很多,但国内市场吃不下;现在全球AI需求起来之后,中国企业有机会把产品卖到全球。这也是瑞银认为本轮行业周期与过去不同的核心原因之一。
五、真正的瓶颈不是拉丝,而是预制棒
那么问题来了:既然光纤价格这么好,为什么不赶紧扩产。瑞银认为,答案在于预制棒。预制棒可以理解成光纤生产过程中非常关键的上游环节。中国企业虽然拥有全球60%-70%的光纤产能,但真正拥有成熟预制棒制造能力的企业并没有那么多。而预制棒并不是简单地买设备、建厂房就能做出来。它涉及工艺、良率、设备调试、人才以及客户认证。
瑞银给出的判断是:设备本身的交付周期已经延长到一年以上;新项目从厂房建设到设备安装需要时间;设备安装之后还需要进行工艺优化和良率爬坡;最终还要经过大客户认证。所以,一个新进入者从宣布扩产到真正形成有效供应,可能需要至少2-3年。这也是瑞银为什么认为:市场现在看到的很多规划产能,并不等于未来几年真正能够落地的有效产能。因此,瑞银预计行业产能利用率仍将维持在90%以上。
六、而且未来新增产能,可能主要集中在低端产品
这一点尤其值得关注。假设未来真的有大量新产能出来,会不会导致价格暴跌。瑞银认为,至少短期内未必。因为新进入者更容易做的是标准化的G.652.D光纤。但AI数据中心对光纤的要求正在不断提高。比如:G.657.A1/A2更加适合复杂的数据中心布线;G.654.E适合低损耗、长距离、高容量传输;PM光纤可能受益于未来GPU内部连接;空芯光纤则有望用于对延迟要求极高的场景。这些产品的技术、工艺和客户认证门槛都更高。
所以未来行业可能出现一个很有意思的局面:普通光纤供给逐渐增加,但高端光纤依然紧张。这就意味着行业价格可能出现分化。低端产品价格压力增加,高端产品价格和利润率保持相对强势。对于拥有技术和预制棒优势的龙头来说,反而可能是产品结构升级的机会。
七、2028年之后,光纤行业还有一个新的增长点
瑞银认为,2026-2028年主要看横向扩展和跨区域扩展。而2028年以后,纵向扩展可能开始成为新的增长动力。简单理解,就是:以前光纤主要解决数据中心之间怎么连接。未来可能进一步解决GPU之间、机架内部怎么连接。
如果这一趋势真正形成,那么光纤的使用场景会继续向数据中心内部渗透。这会带来两个结果:一是用量增加,二是产品价值量提升。所以瑞银并不认为光纤行业只是一个简单的周期品,而是正在逐渐具备AI基础设施成长型行业的一些特征。
八、国内电信市场也正在发生变化:从拼价格转向看价值
传统电信市场最大的特点之一,就是运营商对价格非常敏感。但瑞银认为,中国电信运营商的资本开支结构正在发生变化。其预计,中国电信运营商资本开支中,电信网络与计算网络的比例将从2026年的约65/35%,逐步转向2028年的50/50%。也就是说,未来越来越多资金会投入AI数据中心、云计算和计算网络。这背后的商业逻辑也发生了变化。
传统通信网络主要服务消费者,而AI计算网络更多面向企业客户。因此,运营商对网络性能、交付能力和投资回报的关注度可能提升,对单纯压低采购价格的依赖可能下降。瑞银提到,2026年中国电信运营商的光纤招标已经多次推迟,原因之一就是供应商不愿意接受明显低于现货市场价格的报价。最近中国移动招标价格最终只比现货价格低约20%。这说明一个变化:运营商依然会压价,但行业已经不是过去那种无底线的价格竞争。
九、估值为什么反而成为瑞银看多长飞H股的理由
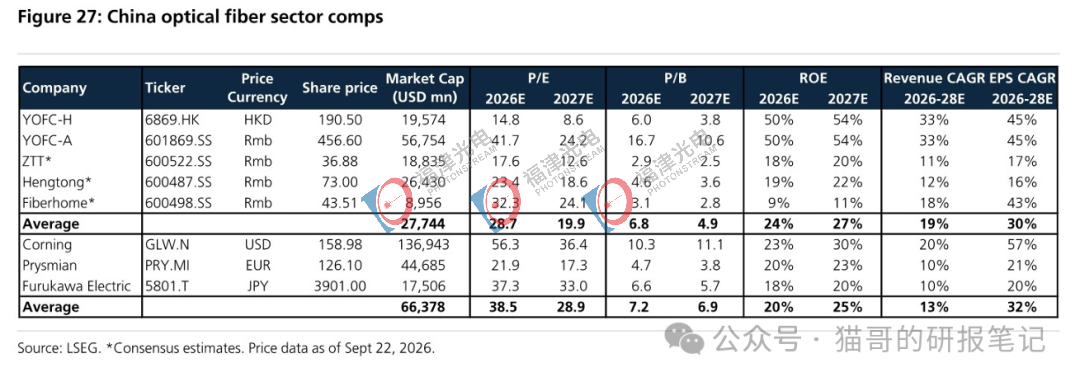
中国光纤板块今年前期涨幅很大,6月见顶前一度上涨超过300%,随后回调约37%。但瑞银认为,这轮回调反而让市场把盈利见顶的担忧计入了估值。目前中国光纤公司估值已经低于历史平均水平,而海外同行的估值反而仍然高于历史平均。这就形成了一个比较明显的估值差异。尤其是长飞。
瑞银认为,A股市场已经在一定程度上反映了长飞的技术领先、产品结构和AI数据中心价值。但H股投资者对其全球AI供应链地位的定价相对不足。报告数据显示,长飞H股较A股存在较大折价。因此,瑞银对长飞采取了比较明确的区分:长飞A股中性,目标价510元人民币;长飞H股买入,目标价290港元。
免责声明:文章转载自网络,仅供行业学习交流之用,侵删