手机官网
 官方微信
 网站地图

亨通光电,很多人对它的印象还停在"老牌光缆股",可今年半年报一出来,画风完全变了:净利润一下涨了九成多,手里订单堆到300亿往上。一只做线缆的公司,怎么突然成了热榜常客?我把财报翻了翻,门道比表面深。
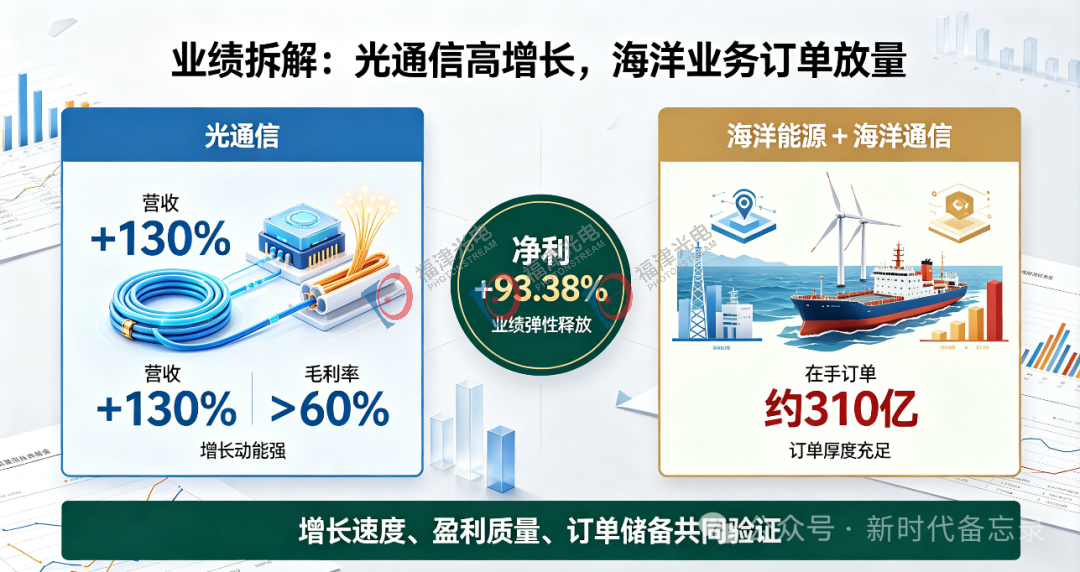
先看成绩单。上半年公司营业收入420.26亿,同比增长31.13%;归母净利润31.20亿,同比增长93.38%;扣非净利润31.51亿,同比增幅超过100%。更夸张的是单季——二季度净利20.14亿,环比增长82%,整个上半年的净利已经超过了它2025年全年的水平。光通信这块业务,营收同比增长超130%,毛利率超过60%,是利润增长的主引擎。
为什么业绩突然这么猛?研究员给的核心解释就两个字:AI。这一轮光纤涨价,跟以前的"光纤到户"或5G建设完全不是一回事。传统电信网络用光纤,规格和消耗量都有限;AI数据中心一上,对光纤的消耗量级和规格要求直接换了一档。有数据说,国内G.652.D裸光纤现货价已经到每千米83块多,比年初涨了165%;更狠的是G.657.A2特种光纤,从32元一路飙到240元每芯公里。
关键在供给端卡脖子。光棒技术壁垒高,扩产周期要18到24个月,机构测算2026年全球光纤缺口约1.8亿芯公里,缺口率16.4%,供需紧平衡至少延续到2027年底。需求猛、供给跟不上,价格就一路顶着走——这就是亨通这类有光棒全产业链公司的底气。
它另一条腿是海洋业务,这块容易被忽略。海洋通信全球签约交付里程已经突破13万公里,全球具备跨洋洲际海缆综合交付能力的企业只有4家,它是其中唯一的中国公司。能源互联和海洋通信在手订单合计310亿左右,是未来几年收入的压舱石。所以亨通不是单靠光纤涨价赌一把,是"算力光通信+海洋"双轮。
还有个细节值得说:知名个人投资者章建平二季度新进成第五大股东,持有3441.61万股,占比1.40%。这类资金向来嗅觉灵敏,但也以进出快著称,你把他当观察信号就行,别当成跟风指令。
但我得把丑话说前头。第一,业绩高增建立在"光纤涨价"这个前提上,一旦光棒产能跟上、或者AI资本开支不及预期,涨价逻辑松动,高弹性就会变成高脆弱。第二,热度前十意味着情绪资金扎堆,股价波动会比一般蓝筹剧烈得多。第三,市场已经把高预期打进估值里,后续再涨需要订单和毛利持续兑现,不是只看热闹。
说到底,看懂"AI拉动光纤涨价+海洋双轮"这条产业线,比盯着热榜排名有用。热度的尽头是业绩,业绩的尽头是供需,绕不开的。
你看好亨通这把"光纤+海缆"的双轮吗?评论区聊聊你的看法。
免责声明:文章转载自网络,仅供行业学习交流之用,侵删